Você pode escolher que uma parte do seu Imposto de Renda seja destinada a projetos voltados às pessoas idosas. Isso não é uma cobrança extra nem uma doação feita diretamente para uma entidade escolhida ao acaso: o caminho passa pelos Fundos dos Direitos da Pessoa Idosa, controlados pelos conselhos de direitos.
Há duas formas principais de fazer isso. Na declaração anual, o programa permite indicar um fundo habilitado e gerar o DARF da destinação. Também é possível doar durante o ano-calendário, guardar o comprovante e informar o valor na declaração seguinte. A escolha depende do momento e da situação da declaração.
Quem pode destinar parte do Imposto de Renda
A destinação não é um benefício exclusivo para quem tem 60 anos ou mais. Ela pode ser feita por quem declara o IRPF e atende às regras da modalidade de doação escolhida. A idade do contribuinte não é o que define a possibilidade. O que importa é a forma de tributação, a existência de imposto devido e o respeito aos limites legais.
Na destinação feita dentro da declaração, a opção está ligada ao modelo com deduções legais. Quem escolhe o desconto simplificado não usa essa modalidade. A declaração entregue fora do prazo também não permite a opção diretamente no programa, conforme as orientações oficiais e a Lei nº 12.213/2010.
O dinheiro não vai para qualquer associação indicada pelo contribuinte. O destinatário é um fundo público controlado por um Conselho Municipal, Estadual, Distrital ou Nacional dos Direitos da Pessoa Idosa. Na declaração, o programa apresenta os fundos habilitados para aquele exercício. Se um fundo não aparece na lista, não é seguro tentar incluí-lo manualmente.
Essa diferença ajuda a evitar um erro comum: confundir destinação ao fundo com doação direta a uma instituição. Uma entidade pode executar um projeto aprovado pelo conselho, mas o pagamento feito diretamente a ela segue outra lógica e pode não ter o mesmo tratamento no Imposto de Renda.
O Fundo do Idoso existe para financiar programas e ações relacionadas aos direitos sociais, à autonomia, à integração e à participação da pessoa idosa. A Lei nº 12.213/2010 instituiu o Fundo Nacional do Idoso e autorizou a dedução, dentro das regras, para doações aos fundos controlados pelos conselhos.
Se a dúvida surgiu porque a família já acompanha a prioridade da restituição do Imposto de Renda para pessoas idosas, são assuntos diferentes. A prioridade organiza a ordem de pagamento quando existe restituição. A destinação permite indicar o caminho de uma parcela do imposto devido.
Como fazer a destinação na própria declaração
Essa é a forma mais conhecida porque aparece durante o preenchimento do IRPF. O programa calcula o limite disponível e gera a guia para o pagamento. O passo a passo prático é:
- Preencha a declaração no modelo de deduções legais e confira os dados de rendimentos, pagamentos e retenções antes de escolher a destinação.
- Abra a ficha de Doações Diretamente na Declaração.
- Escolha a aba destinada aos Fundos dos Direitos da Pessoa Idosa.
- Selecione o fundo municipal, estadual, distrital ou nacional habilitado que aparece no programa e informe o valor dentro do limite calculado.
- Depois de transmitir a declaração, emita o DARF da destinação e pague-o até a data indicada para a quota única ou para a primeira quota do imposto.
O limite da destinação para o Fundo do Idoso na própria declaração é de até 3% do imposto devido. A pessoa também pode destinar até 3% aos fundos dos direitos da criança e do adolescente, respeitando o limite global de 6% previsto nas regras. O programa calcula os valores disponíveis; não é preciso fazer a conta por estimativa.
O DARF da destinação é separado do documento usado para pagar o saldo do Imposto de Renda. Se o contribuinte escolher também um fundo da criança ou do adolescente, haverá outra destinação. Confira cada guia antes de pagar e guarde os comprovantes junto do recibo da declaração.
O valor destinado não deve aumentar o imposto total devido quando a operação é feita corretamente. Se a declaração resultar em imposto a pagar, a parcela destinada é abatida do saldo. Se resultar em restituição, a destinação é considerada no cálculo da devolução. Isso não elimina a obrigação de pagar o DARF: sem o pagamento, a dedução pode ser desconsiderada.
Como doar durante o ano-calendário
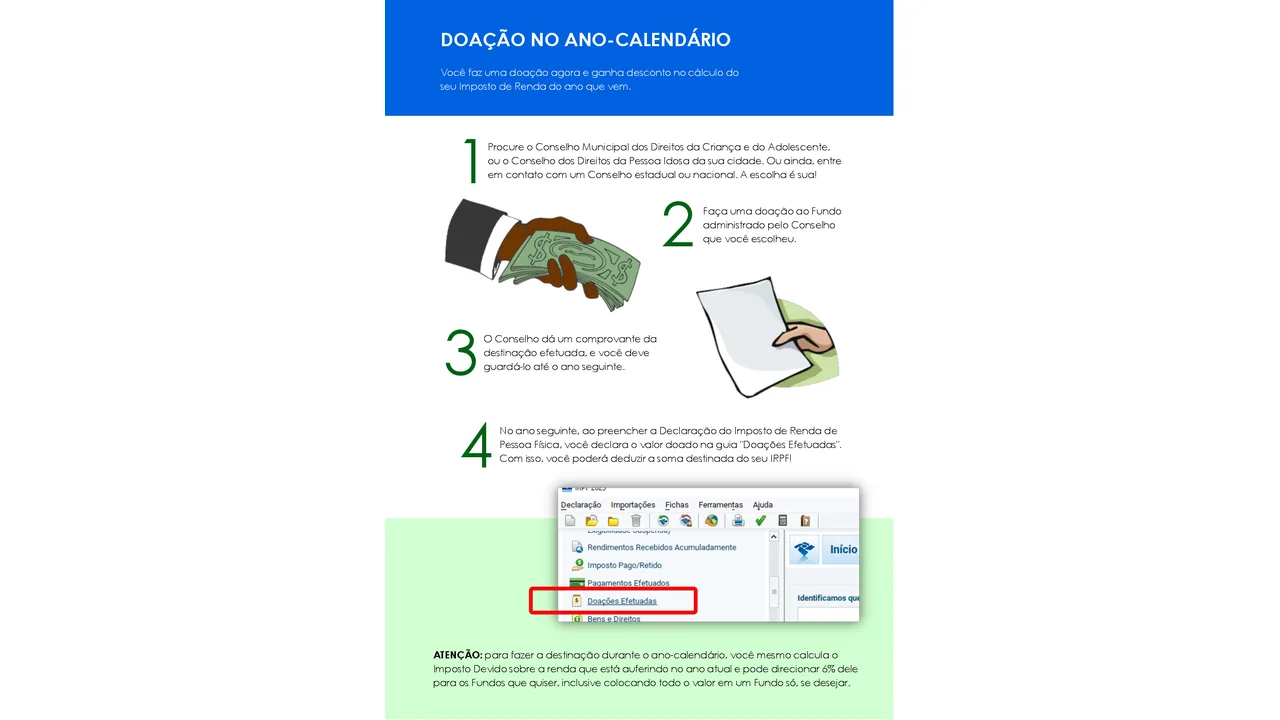
A segunda possibilidade é fazer a doação antes de abrir a declaração do ano seguinte. Nesse caso, você procura um Conselho dos Direitos da Pessoa Idosa e confirma qual fundo está apto a receber a destinação. Pode ser um fundo municipal, estadual, distrital ou nacional, conforme a estrutura existente e as regras aplicáveis.
Antes de transferir qualquer valor, confirme o nome oficial do fundo, o CNPJ, a conta bancária, a instituição responsável e a forma de emissão do recibo. O conselho deve orientar o procedimento e fornecer um comprovante da destinação. Não use dados recebidos por mensagem sem confirmar no canal oficial do órgão.
Depois, guarde o comprovante. Na declaração do exercício seguinte, o valor deve ser informado na ficha correspondente a Doações Efetuadas, observando o modelo de tributação e os limites que estiverem vigentes. O recibo não substitui a conferência do programa nem transforma automaticamente qualquer pagamento em dedução válida.
Essa modalidade exige atenção ao calendário. Uma doação feita em determinado ano costuma ser informada na declaração do exercício seguinte, porque o Imposto de Renda separa o ano em que o rendimento ocorreu do ano em que a declaração é entregue. Se a regra do exercício mudar, siga a orientação da Receita Federal publicada para aquele programa.
Também não é necessário esperar uma campanha para começar a pesquisar. O cuidado útil é identificar o fundo e o conselho com antecedência, conferir se os dados estão atualizados e evitar deixar o comprovante para depois. O objetivo é fazer uma destinação rastreável, não apenas uma transferência sem documentação.
Cuidados para não perder a destinação
O primeiro cuidado é conferir o modelo da declaração. O desconto simplificado não contempla essa destinação. Se o programa indicar que a opção não está disponível, não tente compensar com um lançamento improvisado em outra ficha.
O segundo é verificar se o fundo está habilitado para receber valores pela declaração daquele exercício. A Receita publica atos de habilitação e o programa apresenta a relação disponível. Um fundo existente na cidade pode não aparecer se não cumprir os requisitos de cadastro para aquela forma de recebimento.
O terceiro é pagar a guia no prazo. A Lei nº 12.213/2010 prevê que o não pagamento da doação pode levar à perda definitiva daquela parcela de dedução e à cobrança da diferença do imposto, com os acréscimos cabíveis. Por isso, não basta marcar a opção na tela e guardar o recibo de transmissão.
Se o fundo escolhido não aparecer, o DARF tiver sido emitido com dados estranhos ou o conselho não conseguir explicar o procedimento, pare antes de pagar. Procure a Receita Federal para dúvidas sobre a declaração e o Conselho dos Direitos da Pessoa Idosa para confirmar a habilitação e a conta do fundo. Em caso de cobrança indevida, falta de comprovante ou conflito sobre valores, registre protocolos e peça orientação formal.
A destinação também não substitui outras deduções nem corrige uma declaração com informações erradas. Revise rendimentos, aposentadorias, pensões e dependentes. Se a questão da família for uma doença grave e a incidência sobre aposentadoria, veja o conteúdo do RBGG sobre isenção de Imposto de Renda para idosos com doença grave; a análise é diferente da destinação a fundos.
Em resumo, o caminho seguro é simples: escolha a modalidade, confirme o fundo, use o programa ou o canal oficial do conselho, guarde recibos e pague a guia dentro do prazo. Para acompanhar outros caminhos de acesso a políticas públicas, consulte também a categoria de direitos da pessoa idosa.
Perguntas frequentes
Qualquer pessoa pode doar parte do Imposto de Renda ao Fundo do Idoso?
A destinação é feita por quem declara o IRPF e se enquadra nas regras da declaração. A idade do doador não é o critério. Na declaração, a opção é para quem usa as deduções legais, dentro dos limites calculados pelo programa.
Quanto posso destinar ao Fundo do Idoso na declaração?
Na própria declaração, o limite para os fundos dos direitos da pessoa idosa é de até 3% do imposto devido. A soma com a destinação aos fundos da criança e do adolescente pode chegar a 6%, conforme as regras aplicáveis ao exercício.
A doação ao Fundo do Idoso aumenta o imposto a pagar?
Não, quando feita corretamente dentro da declaração. O valor destinado é separado do imposto devido e abatido do saldo a pagar ou somado à restituição, mas o DARF da destinação precisa ser pago no prazo.
Posso doar durante o ano, antes de entregar a declaração?
Sim. A Receita Federal também prevê a destinação feita no ano-calendário a um fundo controlado por Conselho dos Direitos da Pessoa Idosa. Guarde o comprovante e informe a doação na declaração do exercício seguinte, observando as regras do modelo completo.
O que acontece se o Fundo do Idoso não aparecer no programa?
Não escolha um fundo por conta própria nem faça transferência sem confirmar os dados. Verifique a habilitação atual no programa e procure o Conselho responsável pelo fundo. A seleção depende de cadastro e habilitação para receber a destinação.